※この記事は2026年10月時点の法律・制度にあわせて書き直しました。制度は改正されることがあります。実際の手続きは、最新の情報を確認するか、専門家にご相談ください。
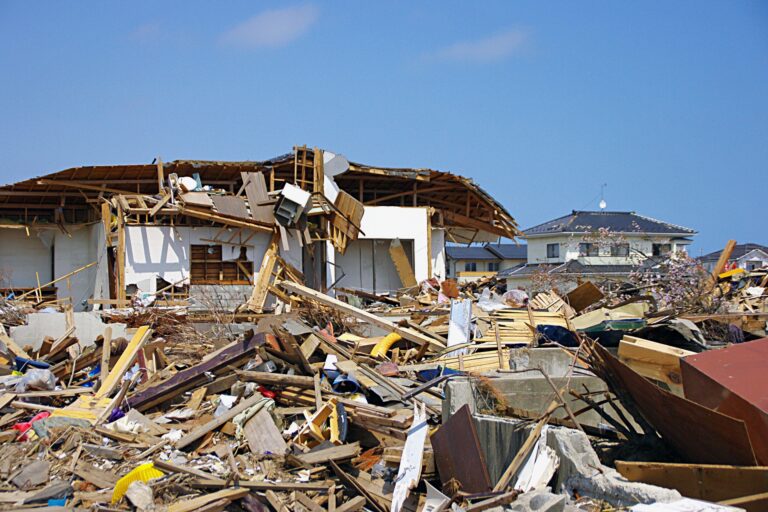
地震や台風、大雨などの災害で家が被害を受け、住宅ローンが払えなくなってしまった。そんなときに使えるのが「自然災害による被災者の債務整理に関するガイドライン」です。2016年4月から運用されています。
どんな制度?
災害救助法が適用された自然災害の影響で、住宅ローンなどの返済ができなくなった個人が、破産などの法的手続きによらずに、金融機関との話し合いでローンの減額や免除を受けられるしくみです。
主なメリット
- 信用情報に登録されない:債務整理をしたことが個人信用情報(いわゆるブラックリスト)に載らないため、その後、新たにローンを組みやすくなります
- 手元に財産を残せる:被災者生活再建支援金や義援金のほか、預貯金などの財産の一部を、ローンの返済にあてずに手元に残せる場合があります(範囲は被災状況や生活状況によって決まります)
- 専門家の支援が無料:手続きを支援する弁護士などの「登録支援専門家」の費用は、国の補助により無料です(特定調停の申立費用は自己負担)
- 保証人への請求も原則なし:保証人は、原則として保証債務の履行を求められません
対象になる方
- 東日本大震災、または2015年9月2日以降に災害救助法が適用された自然災害の影響を受けた個人(個人事業主も含む)
- 災害の影響で、ローンの返済ができない、または近い将来できなくなることが確実であることなど、一定の要件があります。該当するかどうかは借入先に確認します
まずは借入先に相談を
被災して住宅ローンの返済が難しくなったら、自己判断で滞納したり、ほかから借りて返したりする前に、借入先の金融機関に「ガイドラインを利用したい」と伝えてください。手続きの流れは、次の記事でご紹介しています。
実家や空き家のこと、ひとりで抱えていませんか?
株式会社RYRAは、つくば市・茨城県南の「空き家と相続」の相談窓口です。法律事務所で20年以上はたらいてきた宅建士が、家財の片付けから売却まで、まとめてお手伝いします。登記や遺産分割など法律の手続きが必要なときは、連携する弁護士・司法書士をご紹介します。ご相談は無料です。